从亏损到盈利:药诊店一体化,解锁药店服务盈利新赛道
一、报告核心摘要
在行业内卷加剧的背景下,“药店 + 诊所”一体化经营已成为传统零售药店突破增长瓶颈、从“药品销售商”向“健康服务商”升级的关键路径。
当前行业整体呈现政策支持、头部领跑、中小试水、格局加速分化的发展阶段。截至 2026 年,全国药诊店数量已突破 5 万家,头部连锁品牌药诊店渗透率超过 30%。
推动转型的核心压力来自四大痛点:门店客流持续下滑、药品集采持续压价、线上电商持续分流、医保监管日趋严格。
目前主流模式分为直营重资产、合作轻资产、互联网 + 线上线下融合三类,但行业普遍面临医生资源紧缺、合规风险高、盈利周期长、诊疗与药品业务脱节等瓶颈。
短期来看,药诊店是药店活下去的必答题;长期来看,它将重构基层医疗服务网络。
未来能够持续生存的药诊店,必须坚定走专业化、慢病化、服务盈利化的发展路线。
二、行业背景:传统药店困境倒逼模式升级
1. 生存压力:传统药店已进入“微利甚至亏损时代”
客流大幅萎缩
2022—2024 年,单店日均到店人数从 120 人降至 85 人,降幅近三成;同时 O2O 线上购药年均增长 45%,持续分流线下客源。
盈利空间被严重挤压
集采常态化下,医保药品毛利率从过去 25% 压缩至 5% 以内;全国超过半数药店处于亏损状态,2024 年关店数量高达 3.9 万家。
成本刚性上涨
房租、人力、执业药师成本年均上涨 8%—12%,加之医保检查、合规运营成本持续攀升,利润进一步被稀释。
市场供给严重过剩
全国药店总量达 68.37 万家,区域密度趋于饱和,价格战白热化,单纯靠卖药已难以为继。
2. 政策环境:政策端持续释放转型红利
• 九部门联合发文,明确鼓励药店与诊所融合发展,纳入分级诊疗体系。
• 诊所实行备案制管理,中医诊所审批时限压缩至 15 天,准入门槛大幅简化。
• 处方外流、医保统筹支付、电子处方流转等政策逐步落地打通。
• 行业定位升级:从单一“药品销售终端”向社区健康服务中心转型。
• 
三、药诊店模式定义与核心价值
1. 模式定义
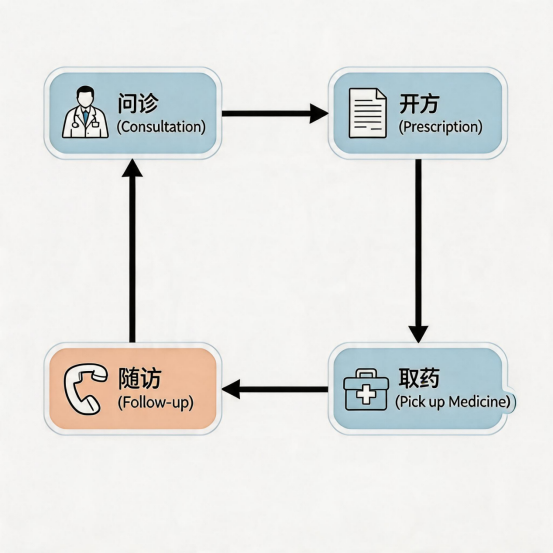
药诊店并非“药店 + 诊所”的简单拼凑,而是构建以诊带药、以药养诊的一体化服务闭环,实现从问诊、开方、配药到随访、慢病管理的全流程服务。
2. 三大核心价值
• 对患者:在家门口即可完成常见病诊疗与慢病管理,减少往返医院的时间与成本。
• 对药店:有效拉动客流、提升客单价、增强用户粘性,实现药品收入与服务收入双轮驱动,部分成熟门店服务收入占比可达 42%。
• 对行业:承接医院处方外流,补充基层医疗资源缺口,推动行业从价格竞争转向服务竞争。
四、主流运营模式解析(2026 实战版)
1. 直营重资产模式(头部连锁首选)
代表企业:同仁堂、大参林、一心堂等。
模式特点:自建诊所、配备全职或多点执业医师、配置专业诊疗设备,采用“前店后诊”布局。
优势:服务标准化、品牌可控性强、患者信任度高,客单价平均提升 60% 以上。
劣势:单店前期投入超百万元,审批流程复杂,医师人力成本高(单人年薪 20 万 +),通常需要 1—2 年实现盈利。
2. 合作轻资产模式(中小药店主流试水方式)
代表企业:益丰药房及众多区域连锁。
模式特点:与外部医师或独立诊所合作,采用定期坐诊 + 收益分成模式,药店通常分得 60%—70% 收益。
优势:前期投入低、扩张速度快、经营风险小。
劣势:医师稳定性不足、服务质量难以统一、患者信任感较弱,同时存在一定合规隐患。
3. 互联网 + 药诊店(线上线下融合模式)
代表企业:叮当快药、阿里健康及连锁 O2O 平台。
模式特点:线上问诊开方、线下门店自提 / 配送、远程随访管理。
优势:突破地域限制,可提供 24 小时服务,线上流量庞大。
劣势:线下体验感弱、慢病管理难、合规监管严。
4. 两大差异化发展方向
• 专业医疗型:聚焦慢病管理、中医诊疗、康复理疗,特点是高信任、高客单、高复购。
• 社区健康型:以基础问诊 + 检测 + 保健品 + 便民服务为主,高频、普惠、易复制。
五、行业现状与关键数据(2026 最新)
• 全国药诊店总量超过 5 万家,年服务人次达 2 亿,整体市场规模突破 2.5 万亿元。
• 市场格局:头部连锁快速扩张布局,中小药店多处于试水或亏损阶段,单体店难入局。
• 核心客群:慢病老人占 70%、常见病中青年、亚健康人群。
• 经营效果:成功店客流提升 30%-50%、客单提升 40%-60%、服务收入 30%-45%;失败店普遍亏损、医生流失、医药脱节。
六、行业核心痛点与现实挑战
1. 人才瓶颈(行业最大短板)
优质全科、中医医师资源稀缺,人力成本高(月薪 1.5 万—3 万);医师流失率高、难绑定;执业药师转医疗服务能力不足。
2. 合规高压(生死线)
需具备医疗机构执业许可证、医保资质、医师资质齐全;医保飞检、医疗纠纷、处方管理风险极高;违规将面临罚款、吊销医保、停业、追责。
3. 盈利难题(现实考验)
前期投入大、回报周期 1-2 年;仅约 1/5 门店微利;服务定价难、患者付费意愿低;医保结算壁垒高、周期长。
4. 运营痛点(转型陷阱)
• “医药两张皮”:诊疗与售药脱节,服务流于形式。
• 零售思维难转医疗思维,管理、风控、服务能力不足。
• 同质化严重,多停留在血压血糖检测等基础服务,缺乏差异。
七、药店转型成功关键策略
1. 模式选择:量力而行
• 大型连锁:走直营专业型,布局慢病 / 中医,建立壁垒。
• 中小连锁:轻资产合作 + 特色专科(儿科、妇科、疼痛)。
• 单体店:先试水中医坐堂、检测服务,不盲目重资产。
2. 盈利破局:从卖药转向卖服务
• 慢病管理:建档、监测、随访、用药指导,年费制。
• 中医特色:针灸、推拿、饮片、膏方等高毛利服务。
• 增值服务:体检、雾化、理疗、母婴健康、家庭医生。
3. 人才与合规:守住底线
• 医生采用合伙人 / 分红绑定,严控资质。
• 证照齐全、流程规范,医保零违规。
• 医药统一管理、闭环服务、利益共享。
4. 差异化竞争:避开内卷
• 专科聚焦:糖尿病、高血压、疼痛、中医养生。
• 社区深耕:家庭健康、老年服务、便民惠民。
• 数字化:线上问诊、慢病 APP、会员精准运营。
八、未来趋势展望(2026—2028)
1. 行业加速出清:中小 / 单体药诊店批量淘汰,头部集中度提升。
2. 专业化深化:从“看病卖药”升级为慢病管理、康复、长期健康服务。
3. 医保与处方逐步打通:诊药一体化结算成主流。
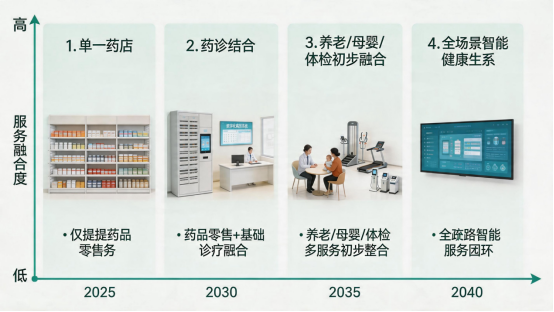
4. 业态融合:药诊店 + 养老、母婴、体检、健康消费,成为社区健康中心。
5. 服务盈利化:服务收入占比突破 50%,摆脱药品依赖。
九、结论与经营者建议
结论
药诊店不是可选项,是传统药店活下去的必答题。行业已从“跑马圈地”进入提质增效、专业制胜阶段。
有资质、有医生、有专业、有服务的药诊店将成为主流;无资质、无人才、同质化、纯卖药的药店将加速淘汰。
对药店经营者建议
1. 先评估:综合资金、人才、合规、区域需求,不盲目投入。
2. 选对模式:中小优先轻资产、小而专,不贪大求全。
3. 抓核心:医生 + 合规 + 慢病服务,构建不可替代壁垒。
4. 慢盈利准备:接受 1—2 年培育期,以长期价值替代短期暴利。
如需了解诊博士系统的详细功能、试用方式,可联系我们获取专属服务方案。
如果你也想开办诊所,可以私信我“诊所”,了解更多。
诊博士AI诊所软件专注为基层医疗提供AI诊所数字化解决方案,包括零打字录入、5秒极速入库、医保系统直连、AI智能诊断及审方等全流程服务。开诊所就用诊博士!